- 5 بهترین کارگزاران و سیستم عامل فارکس با جایزه خوش آمدید در مقایسه
- برای شماره شناسایی کارفرما (EIN) بصورت آنلاین اقدام کنید
- سکه های نادر دیوانگی تغذیه ایجاد می کنند
- آینده شرکت خود را در استراتژی های کوتاه مدت هدر ندهید
- راهنمای بازپرداخت مالیات بر ارزش افزوده برای بازدیدکنندگان اتحادیه اروپا
- Metatrader 5 کارگزاران فارکس
- موسسه خیریه Binance 1000 دانشمند آفریقایی را با همکاری UTIVA اعلام کرد
- آیا Litecoin به 10،000 دلار خواهد رسید؟پیش بینی قیمت Litecoin 2023 ، 2025 و 2030
- عملکرد مدل های مختلف در پیش بینی قیمت سنگ آهن در زمان جهش قیمت کالا
- سرمایه گذاران سیاه و لاتین با ایمان به رمزنگاری مبارزه می کنند
آخرین مطالب
امکانات وب


بیایید با یک بازار آینده - روغن سویا ، یا Soyoil به طور خلاصه - شروع کنیم و بگوییم که هیچ چیز به عنوان یک سری مداوم از قیمت های آتی Soyoil وجود ندارد. بازارهای آتی از قراردادهای فردی تشکیل شده است که هر یک از آنها دارای طول عمر از پیش تعیین شده است. در هر مرحله ، بازار شامل تعدادی از قراردادها یا "ماههای تحویل" است که تاریخ انقضا را به آینده می رساند. با انقضای یک قرارداد ، دیگری برای تجارت ذکر شده است و بنابراین چرخه ادامه می یابد. تنها راهی که می توان یک تاریخچه طولانی مدت از قیمت های Soyoil را مورد بررسی قرار داد ، دسترسی به یک رکورد از قیمت های بازار نقدی است.
البته ، همیشه امکان "تقسیم" معاملات آتی SOYOIL به نوعی با هم وجود دارد تا تاریخ آنها را نشان دهد. اما باید در نظر داشت که نتیجه صرفاً بازنمایی از آن تاریخ یا محاسباتی خواهد بود که توسط یک الگوریتم خاص انجام می شود.
قراردادها را با هم جمع کنید
اگر تمام ماه های تحویل در چرخه Soyoil "برابر" باشند ، منطقی است که آنها را با یک الگوریتم بسیار ساده به هم بپیوندید: "وقتی یک قرارداد منقضی می شود ، شروع به نمایش بعدی می کنید". این نوع سریال "مدام ماه" نامیده می شود. اما ماههای تحویل ، به ویژه در بازارهای آینده کالا ، به طور کلی برابر نیستند. ماه های تحویل که هیئت تجاری شیکاگو برای تجارت SOYOIL ارائه می دهد برای پوشش چرخه اساسی کشاورزی در نظر گرفته شده است تا به شرکت کنندگان در صنعت دامنه کامل برای محافظت از نیازهای خاص خود را فراهم کند. آنها به طور مساوی در سال تقویم گسترش نمی یابند. به عنوان مثال ، دنباله ای از قراردادها در ژوئیه ، اوت ، سپتامبر و اکتبر منقضی می شود و سپس پرش به دسامبر.
یک پرچین ممکن است به هیچ وجه به قراردادهای اوت ، سپتامبر و اکتبر علاقه ای نداشته باشد و ممکن است قبل از اتمام هر یک از قراردادهای مداخله ، در قرارداد دسامبر تجارت کند. حجم معاملات تمایل به گسترش نابرابر بین ماههای مختلف تحویل دارد. بعضی اوقات مبادله ماه تحویل جدید را در یک چرخه بازار معرفی می کند و صنعت آن را کاملاً نادیده می گیرد.
همین عدم تمایل ممکن است توسط یک دلال نشان داده شود. او ممکن است دلایل خاص خود را برای تجارت دسامبر "SOYOIL" زود هنگام در چرخه داشته باشد. به عنوان مثال ، او ممکن است از ضرورت "نورد" از طریق همه قراردادهای مداخله ، دلسرد شود ، هر بار هزینه های کمیسیون و "لغزش" بالقوه را متحمل شود. اگر حجم معاملات برای اجازه دادن به آن کافی است ، چرا فقط به دسامبر پرش نکنید؟
قرارداد مستمر "نقطه ماه" - چقدر مفید است؟
اغلب فرض بر این است که یک قرارداد پیوسته باید همیشه "ماه نقطه" را نمایش دهد تا "درست" باشد. این مورد نیست. عقد مستمر وکالت است و آن وکالت فقط تا جایی صحیح است که مفید باشد. هیچ راه "درست" واحدی برای محاسبه قرارداد پیوسته برای هر بازار آتی وجود ندارد. نمایش "ماه نقطه ای" احتمالاً محبوب ترین است، اما لزوماً مفیدترین نیست.
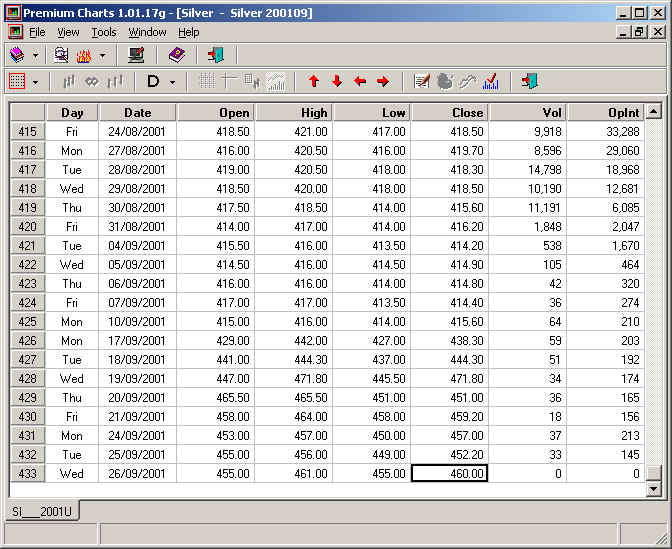
برای درک دلیل، اجازه دهید نقره را در نظر بگیریم. بررسی حجم معاملات در معاملات آتی نقره کاهش قابل توجهی را از حدود یک ماه قبل از پایان هر ماه تحویل نشان می دهد (جدول زیر را ببینید). این کاهش مصادف با اولین روز اعلامیه است. اگر معامله گری پس از اولین روز اطلاع رسانی در قرارداد باقی بماند، در خطر تحویل کالای اساسی قرار دارد.
یک قرارداد نقره ای هنوز یک ماه پس از اولین روز اعلامیه باقی مانده است، اما به زودی تنها تعداد انگشت شماری از شرکت کنندگان در صنعت آن را معامله خواهند کرد. اگر آن بخش از ماه تحویل هرگز معامله نشود، آیا گنجاندن آخرین ماه قیمت نقره در یک قرارداد مستمر فایده ای دارد؟اگر قیمت های دیگری موجود نبود، ممکن است وجود داشته باشد، اما قیمت های فعلی همیشه از هر یک از ماه های تحویل بعدی موجود است.
ممکن است استدلال شود که قیمت های ماهانه از نقطه نظر تحلیل کلی مهم ترین هستند. این استدلال عبارت است از گفتن موارد زیر: "تجارت بعدی من در اکتبر کاتن خواهد بود. اما من به قیمت های قرارداد اکتبر نگاه نمی کنم، حتی اگر بتوانم. من به مطالعه قیمت های جولای ادامه خواهم داد، زیرا جولای همان قیمت استماه نقطه ای، و هنوز دو هفته برای اجرا باقی مانده است."این استدلال به ویژه زمانی کنجکاو می شود که در نظر گرفته شود که قراردادهای جولای و اکتبر پنبه عملاً محصولات مختلف را پوشش می دهد!
چرخش در حجم و/یا علاقه باز
یکی دیگر از الگوریتم های ساده برای ساخت قراردادهای پیوسته، پیروی از رهبری بازار است. زمانی که حجم و/یا سود باز در یک ماه پسین بیشتر می شود، سریال قرارداد فعلی را ترک می کند و به ماه عقب نشینی می رود. در ظاهر، این یک الگوریتم هوشمندانه است، زیرا به طور خودکار مشکلات نقدینگی را دور می زند. همچنین ممکن است بر مشکل Notice Day فائق آید، با این فرض که حجم معاملات همیشه به موقع از قرارداد فعلی خارج می شود.
مشکل الگوریتم فرض بیش از حد آن است - که نقدینگی تنها معیار مناسب برای انتخاب ماههای تحویل است. بیایید قرارداد Eurodollar را که یکی از سنگین ترین آنها در جهان است ، در نظر بگیریم. حداقل در 12 قرارداد اول سه ماهه اول ، حجم معقول وجود دارد. علاوه بر این ، اغلب از نظر حجم تفاوت بین قرارداد سه ماهه در نزدیکی و توافق بعدی وجود خواهد داشت - حجم و علاقه باز در هر یک بسیار زیاد خواهد بود.
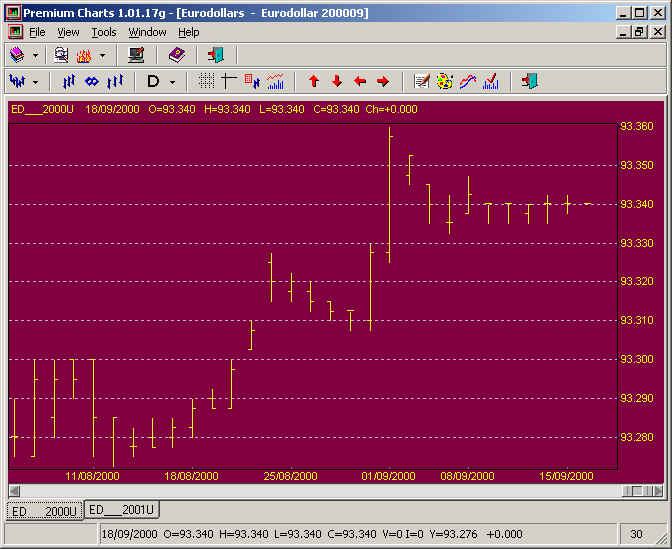
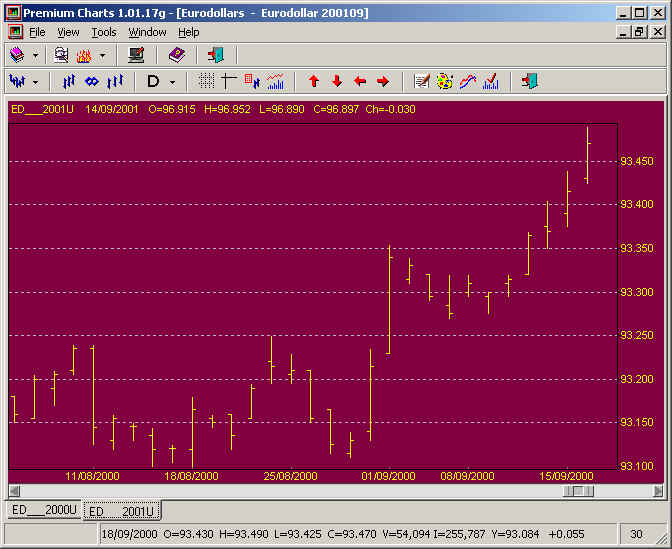
این یک سؤال آشکار را دعوت می کند: اگر قرارداد با بیشترین حجم "صحیح" است که باید دنبال شود ، چرا اینقدر علاقه به دیگران وجود دارد؟پاسخ این است که ماه های مختلف تحویل فرصت های مختلف معاملاتی را ارائه می دهند ، هم برای Hedgers و هم برای دلالان. بازار آینده Eurodollar تلاش می کند تا میزان نرخ بهره در سپرده های یوروودولار را در زمان های خاص به آینده پیش بینی کند. هرچه زمان "اکنون" نزدیکتر باشد ، بازار نسبت به آنچه در نرخ نقدی اتفاق می افتد حساس تر است. به همین دلیل ، قیمت ها در ماه های مختلف تحویل می توانند به روش متضاد حرکت کنند. به عنوان مثال ، قیمت ها در ماه نقطه ممکن است به شدت حرکت کند در حالی که ماه های عقب نسبتاً آرام هستند و برعکس (نمودارهای زیر را ببینید). حتی ممکن است قیمت ها در یک ماه بالا بروند و در پایین تر ، اگرچه این نوع واگرایی در بازارهای آینده کالاها رایج است ، جایی که عوامل فصلی نقش بیشتری دارند.
این فرض که تمام ماههای تحویل یکدست هستند ، که در الگوریتم حجم/علاقه باز ضمنی است ، حداقل در اکثر انواع بازارهای آینده اشتباه است. این امر به راحتی نشان می دهد اگر از برنامه های مختلف رول برای ساخت قراردادهای مداوم برای همان بازار استفاده شود. تغییر در نتایج اغلب برای چشم غیر مسلح کاملاً آشکار است.
برخی از معامله گران سیستم از اینکه داده های مداوم خود توسط یک الگوریتم مانند چرخش روی حجم/بهره باز "به آنها" داده می شود ، خوشحال هستند. برخی دیگر ترجیح می دهند داده های خود را بسازند و با نتایج آزمایش کنند. چرخش بر روی حجم و/یا علاقه باز راهی مناسب برای ساخت قراردادهای مداوم است ، تا زمانی که سؤال از ماه تحویل در این سریال در هر زمان ظاهر شود ، مسئله ای محسوب نمی شود.
قسمت 2 مقاله با قراردادهای ساده "تقسیم شده" به نظر می رسد و قراردادهای "تنظیم شده پشتی" را معرفی می کند.
تصویر
1) اولین نمودار زیر نشان می دهد که معاملات قرارداد یوروودولار سپتامبر 2000 در 30 روز پایانی زندگی خود از طریق محدوده 9 امتیازی.
2) در همان زمان ، قرارداد یوروودولار سپتامبر 2001 از طریق محدوده 39 امتیاز معامله شد.
3) جدول نشان می دهد که حجم و علاقه باز در قرارداد نقره در سپتامبر 2001 به سرعت در معرض انقضا قرار می گیرد.
قسمت 2 مقاله با قراردادهای ساده "تقسیم شده" به نظر می رسد و قراردادهای "تنظیم شده پشتی" را معرفی می کند.
کسب درآمد از بیت کوین...
ما را در سایت کسب درآمد از بیت کوین دنبال می کنید
برچسب :
نویسنده : ماهور الوند
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
