- 5 بهترین کارگزاران و سیستم عامل فارکس با جایزه خوش آمدید در مقایسه
- برای شماره شناسایی کارفرما (EIN) بصورت آنلاین اقدام کنید
- سکه های نادر دیوانگی تغذیه ایجاد می کنند
- آینده شرکت خود را در استراتژی های کوتاه مدت هدر ندهید
- راهنمای بازپرداخت مالیات بر ارزش افزوده برای بازدیدکنندگان اتحادیه اروپا
- Metatrader 5 کارگزاران فارکس
- موسسه خیریه Binance 1000 دانشمند آفریقایی را با همکاری UTIVA اعلام کرد
- آیا Litecoin به 10،000 دلار خواهد رسید؟پیش بینی قیمت Litecoin 2023 ، 2025 و 2030
- عملکرد مدل های مختلف در پیش بینی قیمت سنگ آهن در زمان جهش قیمت کالا
- سرمایه گذاران سیاه و لاتین با ایمان به رمزنگاری مبارزه می کنند
آخرین مطالب
امکانات وب


بازپرداخت گزینه های باینری با گزینه های معمولی متفاوت است. گزینه های باینری یا بازپرداخت مثبت دارند یا هیچ کدام. در مورد تماس باینری ، اگر قیمت در یک تاریخ خاص ، sحرف، بزرگتر یا برابر با قیمت اعتصاب K است ، این یک بازپرداخت q ایجاد می کند. توجه کنید که فرقی نمی کند قیمت سهام آینده فقط با اعتصاب برابر باشد ، تا حدودی بزرگتر است یا بسیار بزرگتر است. بنابراین تا زمانی که قیمت سهام بزرگتر یا مساوی با K باشد ، بازپرداخت یک باینری تغییر نمی کند.

در مورد یک باینری نیز همین کار را می کند. البته ، این گزینه فقط در صورتی که قیمت سهام باشد ، بازپرداخت Q را ایجاد می کندحرف، کوچکتر از قیمت اعتصاب k است.
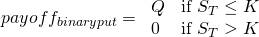
توجه کنید که تجارت گزینه باینری به شدت به عنوان گمانه زنی های خالص و حتی قمار دیده می شود. با توجه به شباهت بازپرداخت گزینه باینری با شرط بندی ورزشی ، توجیه ارزش محافظت از آن در هر تمرین مدیریت ریسک دشوار است.
قیمت گذاری گزینه باینری: مواد تشکیل دهنده شبیه سازی
ساده ترین روش در قیمت گذاری یک گزینه باینری از طریق یک آزمایش شبیه سازی انجام می شود. در بسیاری از تمرینات شبیه سازی ، حرکت هندسی براونیایی ، همانطور که در زیر نشان داده شده است ، می تواند برای مدل سازی رفتار سهام زیرین استفاده شود. در این فرمول S برابر با قیمت سهام ، μ برابر با بازده سهام است ، σ برابر است با نوسانات سهام و ΔT برابر با 1 مرحله زمانی است. امکان دیگر برای ارزش گذاری گزینه های باینری ، ساخت یک مدل دوتایی چند مرحله ای است.

به منظور اجرای تکامل قیمت سهام در اکسل ، این باید به شرح زیر باشد:

با یک پارامتر عدم اطمینان ε که توسط یک توزیع خاص ایجاد می شود ، اغلب فقط یک توزیع عادی است.
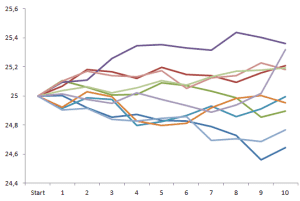
قیمت گذاری گزینه باینری: اجرای شبیه سازی
مقدار یک گزینه باینری را می توان بر اساس روش زیر محاسبه کرد:
مرحله 1: بازده μ ، نوسانات σ ، نرخ آزاد ریسک R ، افق زمانی T و مرحله زمان ΔT را تعیین کنید
مرحله 2: با استفاده از فرمول یک توالی قیمت تولید کنید
مرحله 3: بازپرداخت تماس باینری را محاسبه کنید و یا قرار دهید و آن را ذخیره کنید
مرحله 4: مرحله 2 و 3 n بار اعمال کنید (به عنوان مثال 10000)
مرحله 5: میانگین بازپرداختهای ذخیره شده را محاسبه کنید
مرحله 6: این مقدار را به امروز تخفیف دهید
خلاصه
گزینه های باینری یا در آینده بازپرداخت خاصی را که توسط قرارداد مشخص شده است یا به هیچ وجه تولید می کنند. قیمت گذاری گزینه باینری از طریق آزمایش شبیه سازی مونت کارلو می تواند انجام شود. به دلیل بازپرداخت ثابت و شباهت آن با شرط بندی ورزشی ، معاملات گزینه باینری اغلب به عنوان حدس و گمان خالص یا قمار به نظر می رسد.
قیمت گذاری گزینه باینری اجرای اکسل
نیاز به بینش بیشتری دارید؟پرونده اکسل رایگان ما را بارگیری کنید: قیمت گذاری گزینه باینری.
کسب درآمد از بیت کوین...
ما را در سایت کسب درآمد از بیت کوین دنبال می کنید
برچسب :
نویسنده : ماهور الوند
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
